
Face à l’accès au logement qui reste très tendu dans le Val de Morteau, la municipalité de Morteau a instauré une taxe sur la vacance des locaux d’habitation. L’objectif est d’inciter les propriétaires à remettre en location des logements vides.
Si la taxe sur la vacance des locaux d'habitation (T.V.L.H.) prend effet au 1er janvier 2027, la Ville de Morteau n’a pas attendu les méandres réglementaires de la loi des finances 2026 pour agir sur la vacance des logements. Jusqu’à présent, les communes possédaient deux outils de lutte contre la vacance des logements : la taxe sur les locaux vacants (T.L.V.) et la taxe d’habitation sur les locaux vacants (T.V.L.H.). Au 1er janvier, ces deux taxes fusionnent en une seule, la taxe sur la vacance des locaux d’habitation.
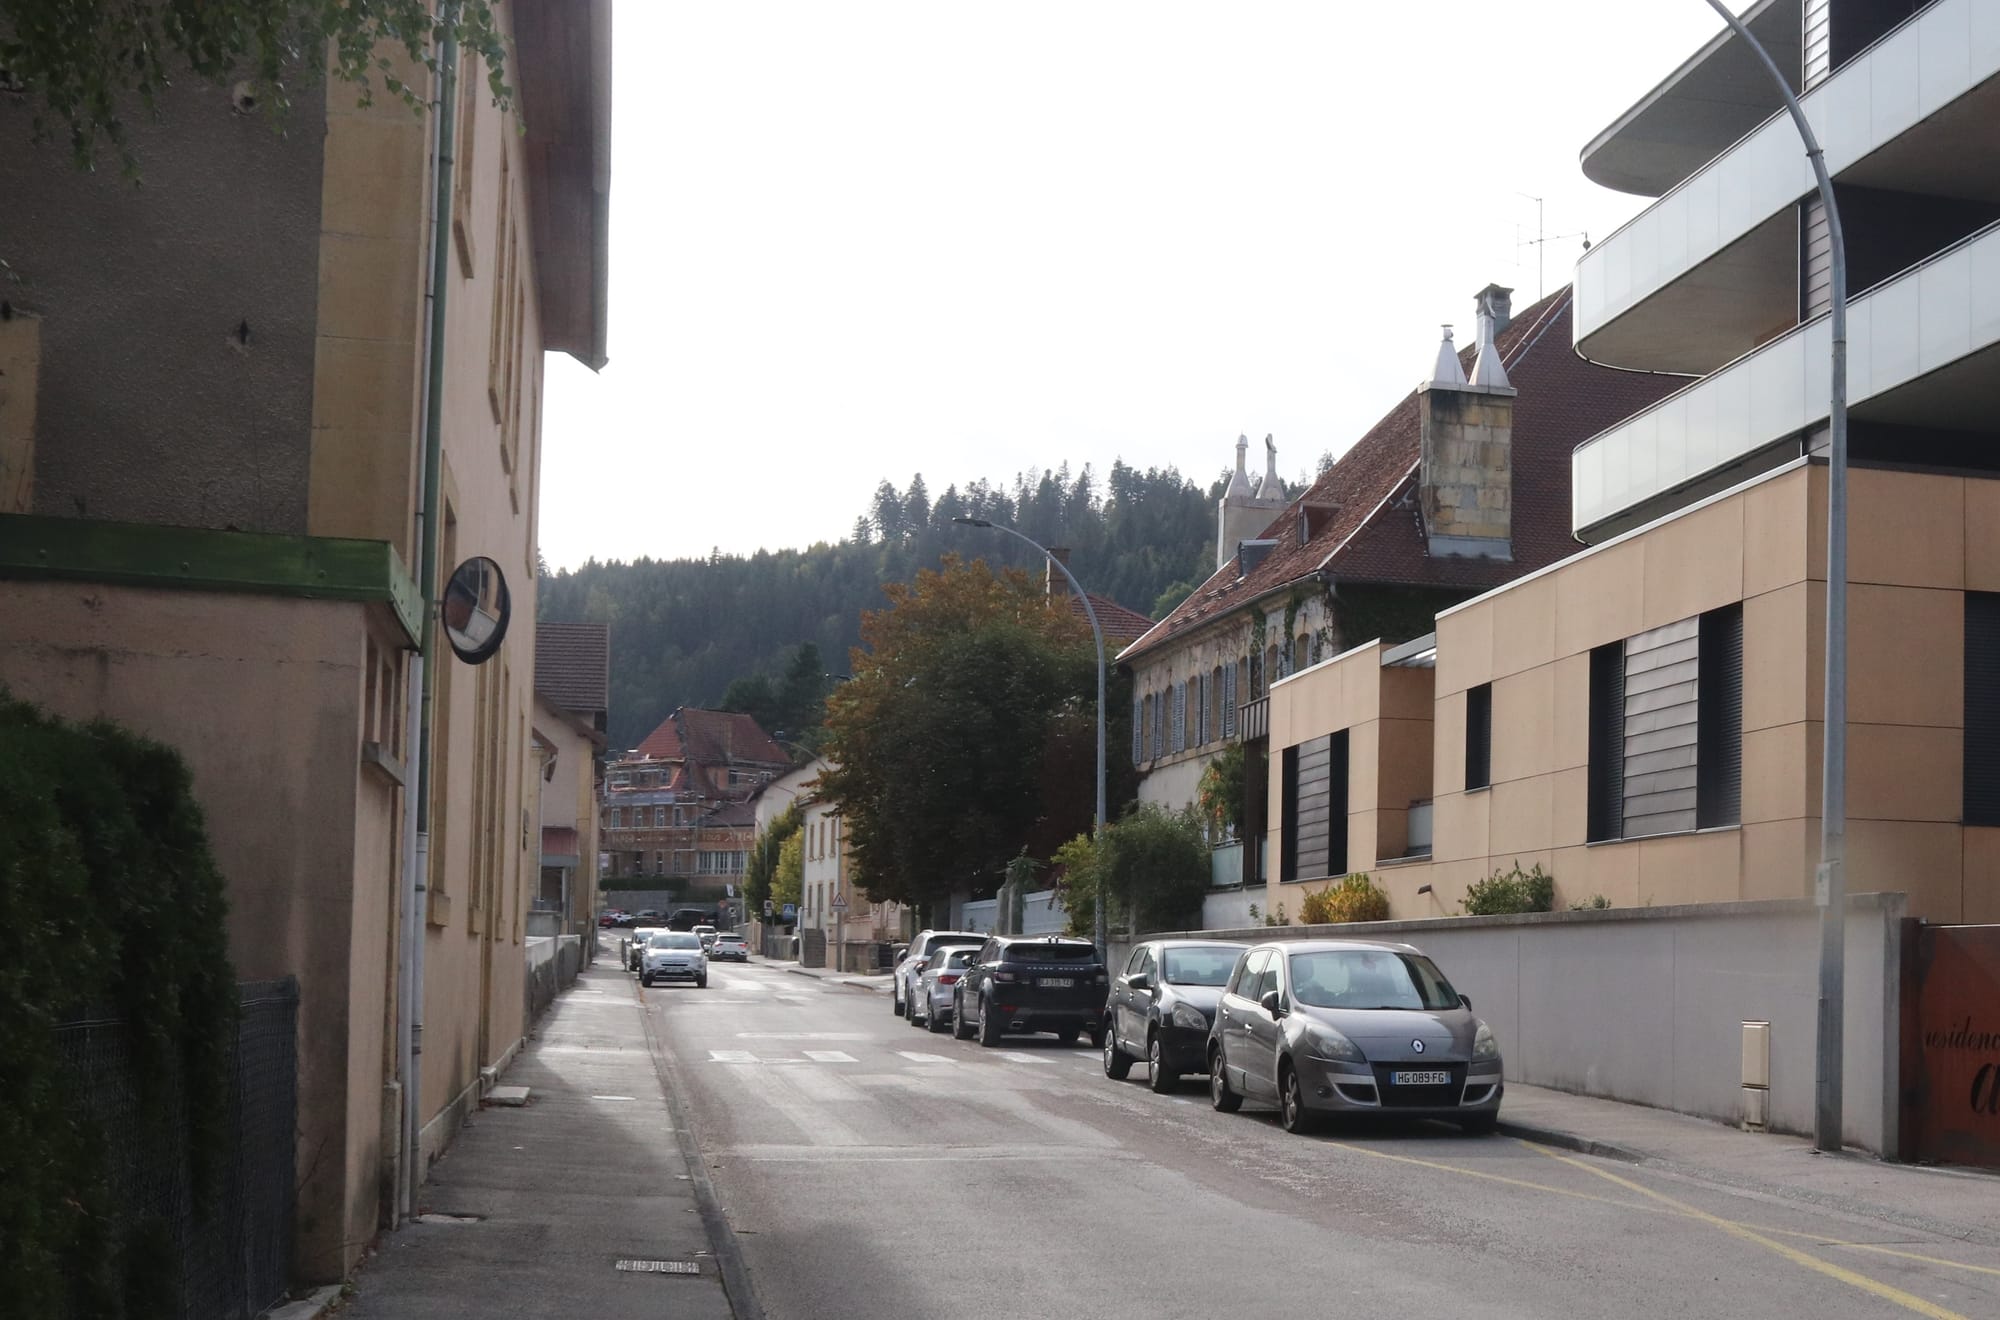
Alors même qu’elle n’est soumise à aucune obligation, Morteau n’étant pas considérée comme zone tendue, selon la loi A.L.U.R. - la municipalité du mandat précédent avait mis en place la taxe d’habitation sur les locaux vacants. “L’objectif est d’inciter les particuliers à remettre en location leurs logements vacants”, explique le maire Cédric Bôle. Actuellement, Morteau compte environ 8 % de logements vacants. L’objectif est de descendre à 6 %. Une vingtaine de logements ont ainsi été reloués. “Il s’agit plus d’une incitation qu’un gain financier, reprend le premier édile. Le foncier est rare, on ne peut plus s’étendre, il faut compter sur les logements vacants sur la commune. Nous allons aussi mettre en place des aides pour sortir de la vacance, notamment un plan patrimonial pour la rénovation des bâtis anciens.”
Pour l’heure, la taxe d’habitation sur les logements vacants applique un taux de 10,35 %. Les conseillers municipaux auront à charge de définir le taux de la nouvelle taxe sur la vacance des locaux à partir du 1er janvier. La taxe sera calculée à partir de la valeur locative (loyer annuel que le bien immobilier pourrait produire s’il était loué) cadastrale de l'habitation, précise la municipalité. La taxe sur la vacance des locaux d’habitation s'appliquera aux logements vacants constatés au 1er janvier de l’année de taxation “et sous réserve de leur habitabilité. Un logement qui n’est pas clos, couvert et pourvu des éléments de confort minimal (installation électrique, eau courante, équipement sanitaire) est de ce fait exclu du champ d’application de la T.V.L.H.”
Pour devenir annonceur et booster votre visibilité, cliquez sur l'image ci-dessous
